
从安泰科技的官方口径了解到,公司在2025年的半导体溅射靶材已经有了8千万的收入,公司产品主要服务半导体材料以及半导体制造设备环节,包括硅片制造、溅射靶材、衬底材料、光掩膜、封装材料、离子注入设备、薄膜沉积设备等多个产业链环节。
未来国产替代进程进一步的加快,公司在这一块的业务增长空间自然会不断提升,这成为了公司新增属性的进一步增强。
同时公司的产品非晶及纳米晶都是固态变压器的核心材料,凭着固态变压器的优势显现,未来的渗透率也会随着新能源及储能的进一步发展,以及数据中心对固态变压器的硬性需求增长,这些自然会对公司的营收产生大的正面影响。变压器材料本身就是公司的主营业务,随着固态变压器的渗透率提升,公司主营业务的毛利率反而进一步提升,对公司的盈利增长会有大的贡献。
公司控股子公司安泰超硬主要从事金刚石材料业务,是国内高端金刚石工具领域产业化先行者与技术创新引领者,产品出口占比超 90%,是国内最大出口基地,率先通过欧盟 OSA 认证,在泰国布局海外生产基地,并入选国资委“创建世界一流专精特新示范企业”。
金刚石在高功率半导体的散热成为了市场主流,公司在这方面已经在去年有了1亿元的收入。同时,公司“金刚石有序排布钎焊钻头”获评 2025年北京市新产品;PD3 代系列产品、钎焊新品等一批新产品、新工艺通过客户测评并实现迭代量产。未来市场情绪的引爆会在金刚石钻针上,毕竟市场上的钨合金钻针个股已经积累很大的涨幅,以中钨高新和鼎泰高科为代表的公司被资金集中抱团推高。相信未来公司的金刚石钻针量产后,必然会引起市场的重点关注。
再就是大家耳熟能详的可控核聚变业务了,公司实实在在的供应了包括钨铜偏滤器、包层第一壁、钨硼中4子屏蔽材料等涉钨全系列专用部件。这就充分证明了公司产品的实力,也就是最好的产品广告。
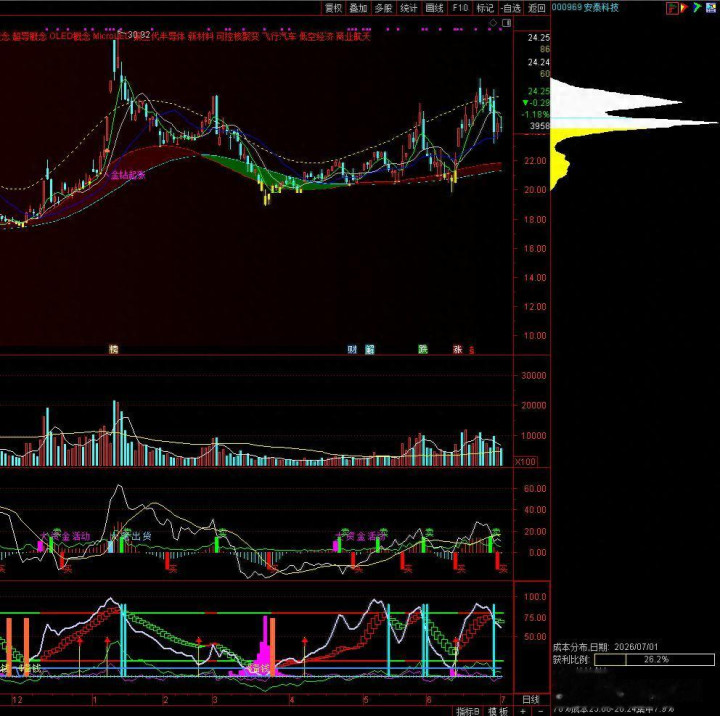
技术上看,公司股价经过一波快速额拉升后,近期的调整是缩量状态,但筹码的集中度随着调整是集中的过程,这充分说明了这样的调整是洗盘吸筹的过程。
前几波的上涨主要是跟随可控核聚变带动, 更何况近期的可控核聚变的消息也逐渐出现,同时公司产品有应用到商业航天中火箭上,这也是公司的题材优势。
未来股价会因为多重因素,半导体靶材+金刚石+可控核聚变+商业航天共同影响受到资金的关注。
华亿配资提示:文章来自网络,不代表本站观点。